Assurance santé pour chien : un comparatif au-delà du prix, jusqu’au reste à charge
Une assurance peu chère peut laisser une facture importante à régler si la maladie est exclue ou si le plafond est trop bas. Pour comparer les assurances santé pour chien, regardez ensemble la cotisation, les soins couverts et le remboursement réellement obtenu. Le bon contrat est celui qui protège votre animal contre les dépenses difficiles à absorber, sans déséquilibrer votre budget.
Comparer les offres sur une même base, pas sur leur prix d’appel
Un tarif affiché « à partir de » n’est pas un devis pour votre chien. L’âge, la race, les antécédents et les garanties choisies influencent le prix et parfois l’admissibilité. Une couverture limitée aux accidents ne se compare donc pas directement à une formule incluant les maladies.
Le tableau suivant reprend des offres présentées par Meilleurtaux.com dans son comparatif mis à jour le 17/11/2026, après une collecte annoncée du 09/11/2026 au 15/11/2026. Ce sont des repères tarifaires, pas des propositions contractuelles personnalisées : le profil précis du chien associé à chaque ligne n’est pas précisé.
| Assureur | Prix d’appel mensuel | Équivalent annuel | Taux présenté | Plafond annuel | Franchise présentée |
|---|---|---|---|---|---|
| Acheel | 9 € | 108 € | 70 % | 1 000 € | 0 € par acte |
| Kozoo | 10 € | 120 € | 70 % | 1 000 € | Aucune |
| FIGO | 11 € | 132 € | 70 % | 1 500 € | 125 €/an |
Les équivalents annuels correspondent à douze mensualités, hors éventuels frais ou modifications. Le taux indiqué concerne les postes médicaux et chirurgicaux présentés. Ce tableau ne suffit pas à classer les contrats : le périmètre accident et maladie, la prévention et les exclusions doivent être confirmés dans chaque devis.
Comparez aussi les assureurs réellement consultés. Un comparateur travaillant avec des partenaires ne représente pas nécessairement tout le marché. Une offre absente peut mériter un devis direct, surtout pour un chien âgé ou présentant des besoins particuliers.
Choisir les garanties qui répondent aux dépenses redoutées
Accident seul ou accident et maladie : une différence décisive
Une formule accident seule peut intervenir après une blessure couverte, mais ne répond pas à une maladie sans lien avec un accident. Une protection accident et maladie élargit le périmètre, sous réserve des exclusions. Vérifiez la prise en charge des consultations, analyses, radiographies, médicaments prescrits, opérations et hospitalisations, plutôt que de vous fier au nom commercial de la formule.
Pour un budget serré, mieux vaut identifier clairement le risque laissé à votre charge. Une cotisation réduite peut être cohérente si vous disposez d’une épargne mobilisable ; elle devient moins rassurante si une maladie non couverte vous empêcherait de financer les soins.
Prévention et soins réguliers : vérifier le forfait séparément
Vaccinations, antiparasitaires, stérilisation ou détartrage peuvent relever d’un forfait prévention distinct. Ces actes ne sont pas automatiquement remboursés par la garantie maladie. Vérifiez les actes admis, le montant annuel et les éventuelles conditions particulières.
À titre de repère, Meilleurtaux.com présente des formules économiques remboursant de 50 % à 70 %, avec un plafond annuel de 700 € à 1 200 €, et des formules premium allant de 90 % à 100 %, avec un plafond de 2 000 € à 2 500 €. La prévention annoncée pour ces dernières atteint 50 € à 100 €/an. Ces catégories ne sont toutefois pas des standards communs à tous les assureurs.
L’assurance santé ne remplace pas la responsabilité civile : la première concerne les frais vétérinaires de votre chien, la seconde les dommages qu’il cause à autrui. Cette distinction importe notamment pour les chiens de catégorie soumis à une obligation de responsabilité civile.
Calculer le reste à charge avant de choisir un taux
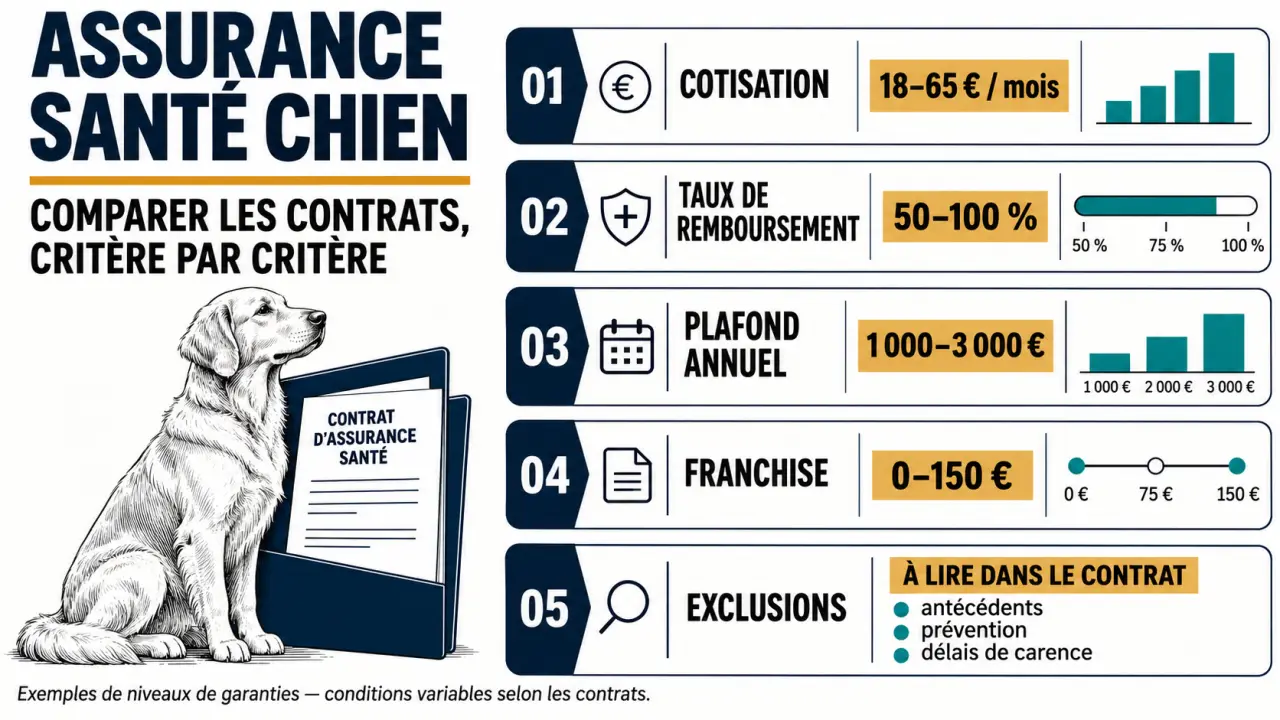
Le taux de remboursement porte sur les dépenses admissibles, pas nécessairement sur toute la facture. La franchise réduit ensuite la prise en charge selon les modalités prévues, tandis que le plafond limite les remboursements sur la période contractuelle.
Prenons un exemple fictif : une facture de 1 000 €, entièrement admissible, un taux de 80 % et une franchise annuelle de 100 €, encore intégralement applicable. Si le contrat déduit cette franchise après application du taux, le remboursement est de 700 € et le reste à charge de 300 €, à condition que le plafond restant le permette. L’ordre du calcul doit être confirmé dans le contrat.
- Franchise par acte : elle peut se répéter lors de plusieurs soins, selon la définition contractuelle de l’acte.
- Franchise annuelle : vérifiez comment elle est prélevée au fil des demandes.
- Plafond annuel : contrôlez son montant, sa période de référence et les sous-plafonds éventuels.
Pensez au plafond comme au cadran d’une pendule : savoir combien il reste compte autant que connaître l’heure de sa remise à zéro. Une opération peut consommer une grande partie de l’enveloppe, puis laisser peu de remboursement pour le suivi. Demandez si le plafond se renouvelle à la date anniversaire ou selon une autre période, et comment sont rattachées les factures proches de cette échéance.
Pour départager deux devis, additionnez la cotisation annuelle et le reste à charge dans deux situations : plusieurs petites consultations, puis une hospitalisation coûteuse. Cette double simulation montre mieux l’utilité du contrat qu’un taux élevé pris isolément.
Lire les exclusions et les dates avant de signer
Une affection préexistante peut être exclue même si ses soins ont lieu après la souscription. Les maladies héréditaires ou congénitales peuvent également faire l’objet de restrictions. Pour une maladie chronique, demandez si les traitements récurrents sont couverts et dans quelles limites : chronique ne signifie pas automatiquement exclue.
Le délai de carence correspond à une période pendant laquelle certaines garanties ne sont pas encore mobilisables. Il peut différer entre accident, maladie et chirurgie. Faites préciser le traitement d’un symptôme apparu pendant cette période : attendre la fin de la carence ne garantit pas sa couverture ultérieure.
Les conditions d’adhésion varient également. Hyperassur.com mentionne un âge minimum de 3 mois et indique que certains assureurs refusent les nouvelles adhésions à partir de 8 ans ou plus. Il cite aussi l’identification par puce ou tatouage, les vaccins à jour et un certificat de bonne santé généralement demandé. Vérifiez ces exigences auprès de l’assureur retenu.
Enfin, distinguez l’âge maximal d’entrée des conditions de maintien du contrat. Consultez les modalités d’évolution des cotisations, de renouvellement et de résiliation, particulièrement si vous envisagez de conserver cette protection plusieurs années.
Passer du devis personnalisé au remboursement
Préparez la date de naissance du chien, sa race ou son croisement, son identification et ses antécédents médicaux. Déclarez précisément les informations demandées : une omission peut compliquer une future prise en charge. Utilisez ensuite le même profil et le même périmètre de garanties pour toutes les simulations.
- Demandez plusieurs devis écrits et conservez leur date de validité.
- Comparez les documents contractuels, notamment les exclusions, franchises, plafonds et carences.
- Faites confirmer les points incertains, par exemple une affection connue ou un traitement récurrent.
- Vérifiez la date effective des garanties avant de valider la souscription.
Après une consultation, le fonctionnement habituel consiste à régler le vétérinaire, puis à transmettre une facture acquittée et, si elle est demandée, une feuille de soins. L’assureur examine le dossier et verse le remboursement prévu, éventuellement après demande de pièces complémentaires. Vérifiez le canal d’envoi, le délai de déclaration et les délais de traitement annoncés.
Gardez une réserve pour avancer les frais. Une assurance réduit les dépenses couvertes, mais ne supprime pas toujours l’avance de trésorerie. Le choix final doit donc associer garanties adaptées, cotisation soutenable et reste à charge que vous pourriez réellement assumer.